【车讯网 报道】北京多部门近日联合印发相关促进新能源汽车消费配套政策,12 部门协同推出多项金融扶持举措,引导金融机构加大对新能源汽车领域的信贷支持力度,通过优化车贷金融规则、推出差异化专属方案,降低市民购车、置换成本,撬动本地新能源汽车消费市场活力。
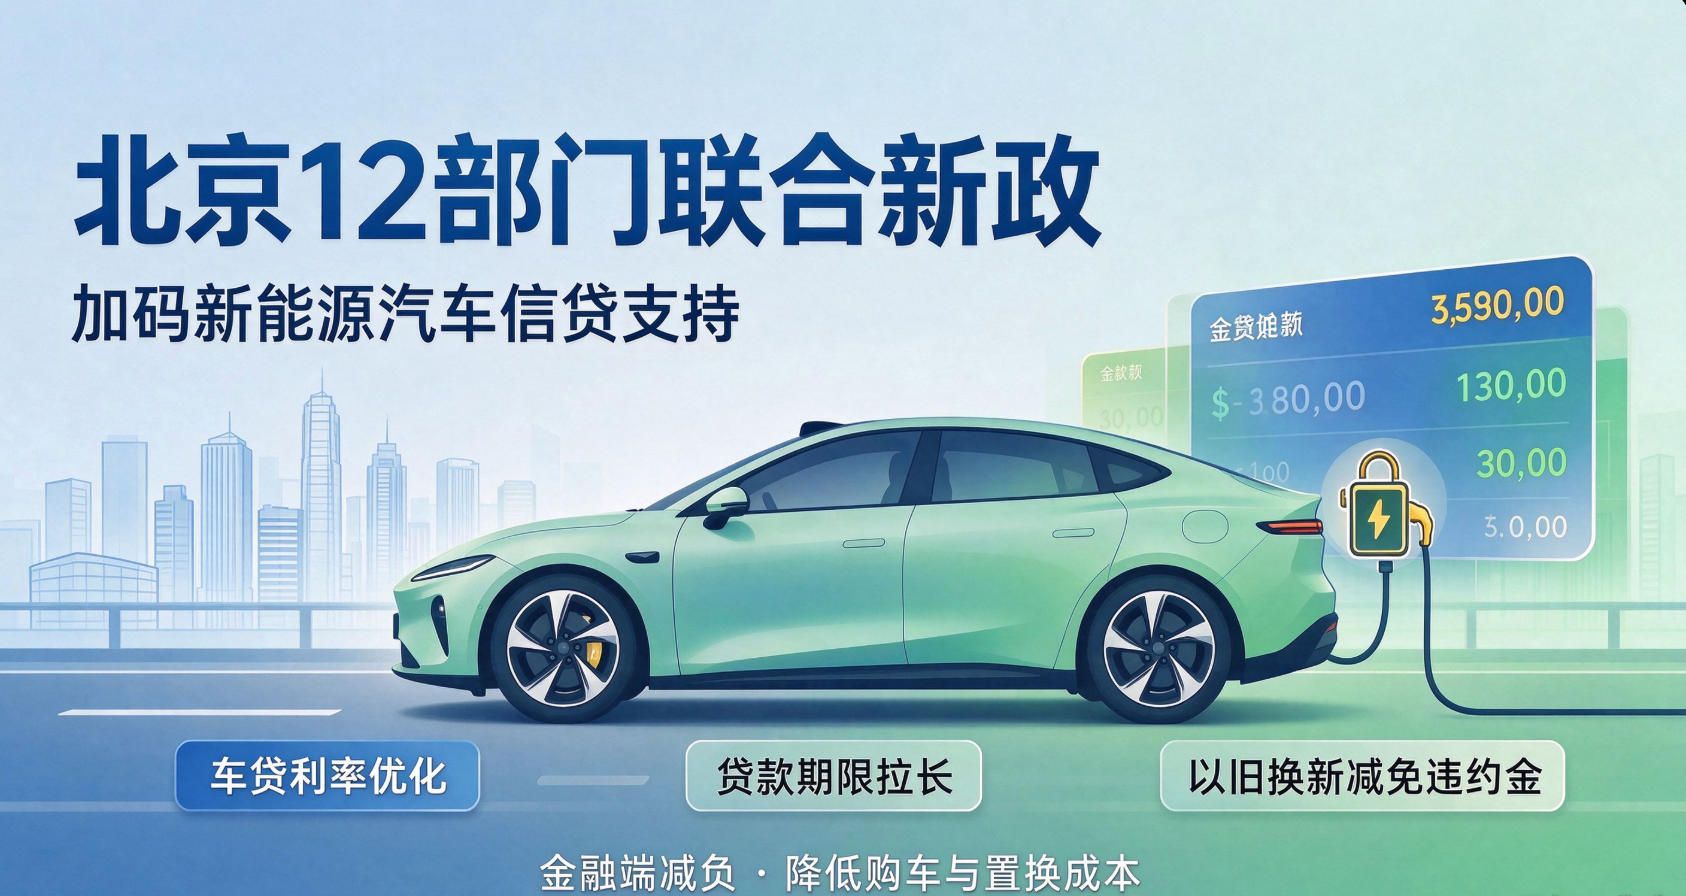
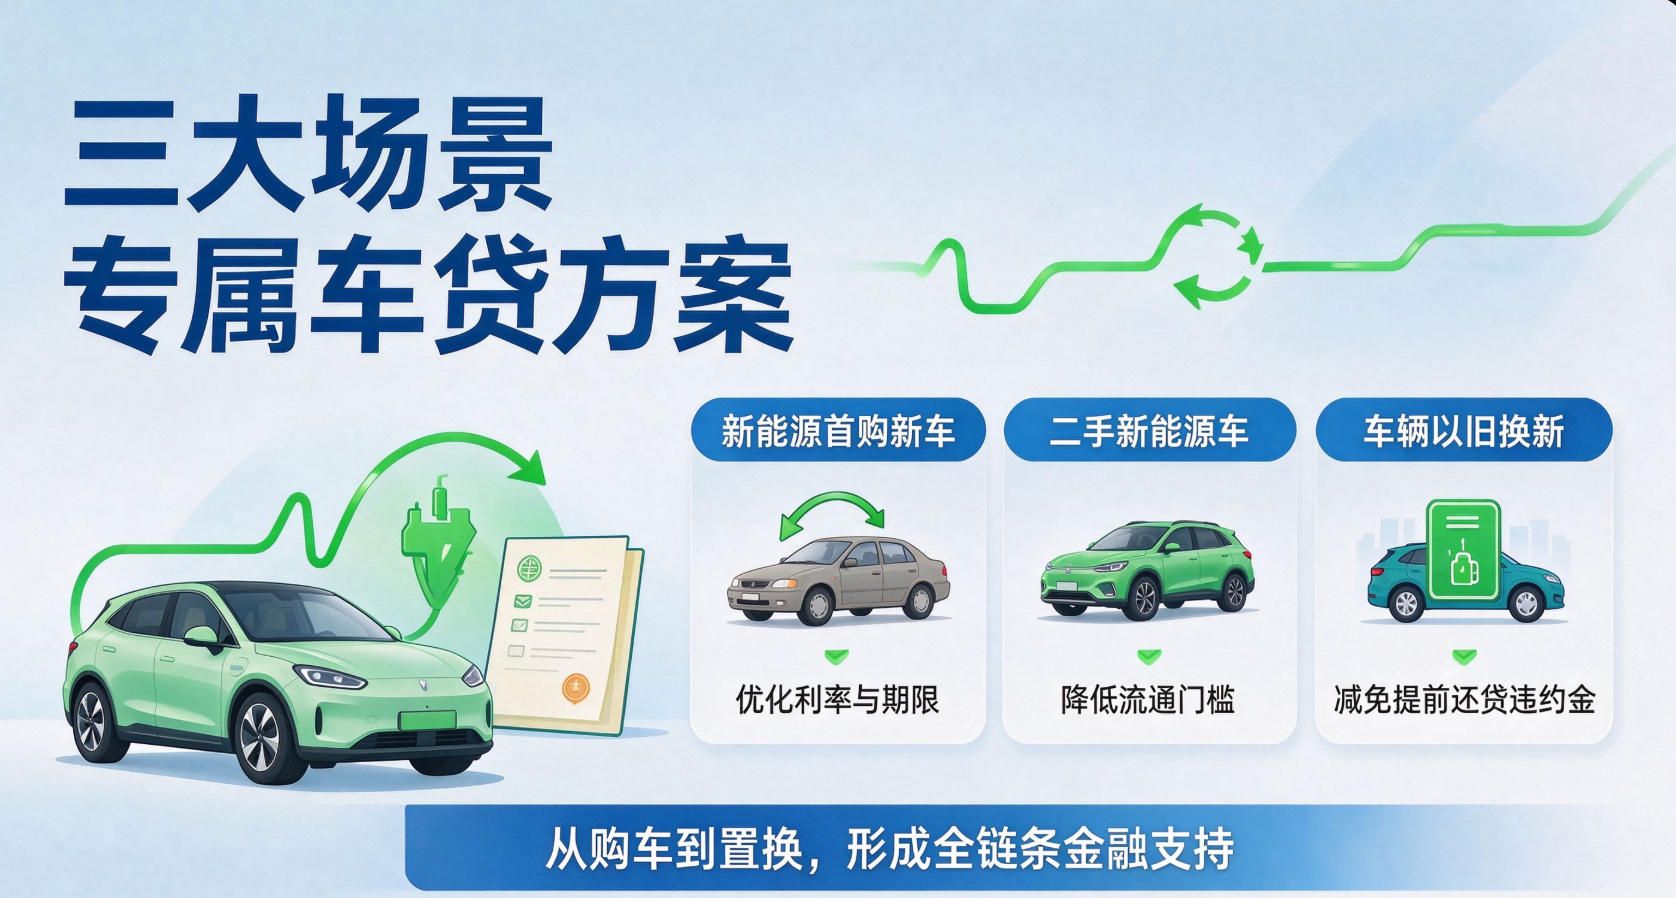
本次政策的核心利好集中在汽车信贷环节。文件明确鼓励辖内银行合理放宽新能源车贷利率、拉长贷款期限,针对新能源首购新车、二手新能源车、车辆以旧换新三大场景,设计专属汽车金融方案。其中,针对新能源以旧换新业务,政策重点提出减免提前还贷违约金,解决不少置换用户的痛点。以往不少车主在置换车辆时,若原有车贷尚未结清,提前还款会产生一笔违约金,抬高了置换的资金成本,一定程度上阻碍换车意愿,本次政策直击这一堵点,直接降低新能源置换的门槛。
除减免违约金外,政策引导银行灵活调整信贷审批标准,优化审批流程,适度下调优质客户车贷利率,丰富贷款期限选择,减轻消费者月供压力。政策导向兼顾新车首次购置、二手新能源流通以及存量车置换全链条,不只是刺激新车销售,同时盘活本地二手新能源流通市场,形成 “购车 — 用车 — 置换” 的良性消费循环。
个人观点(仅供参考)
这次北京 12 部门打出金融组合拳,是很务实的促消费思路,不再单纯依靠补贴直降,而是从金融端减负,精准击中车贷置换的现实痛点。
第一,减免以旧换新提前还贷违约金,是非常接地气的政策。很多打算换新能源的家庭,老车还有车贷没还清,违约金常常是一笔额外支出,不少人会因为这笔钱暂缓置换。取消这笔费用,相当于给置换人群减少了隐性成本,对于有换车需求的家庭来说获得感很强,相比一次性补贴,这种长期金融优化,覆盖人群更广。
第二,差异化车贷方案兼顾了不同群体。首购用户、二手车买家、置换车主分开设计金融产品,尤其照顾二手新能源车。之前二手新能源贷款门槛高、利率偏高,限制了二手新能源车流通,盘活二手车市场,也能让预算有限的消费者更容易入手新能源车,扩大新能源消费的受众。拉长贷款期限、放宽利率,也能降低月供压力,弱化一次性大额资金的门槛。
第三,也要客观看到,政策是 “鼓励银行”,并非强制要求所有银行落地。后续效果,取决于各大银行跟进速度、具体执行细则,比如利率下浮幅度、最长贷款年限、征信准入标准,不同银行会有差异。同时,金融宽松也要守住底线,避免过度低息、超长车贷带来的居民杠杆风险,防止超前消费。
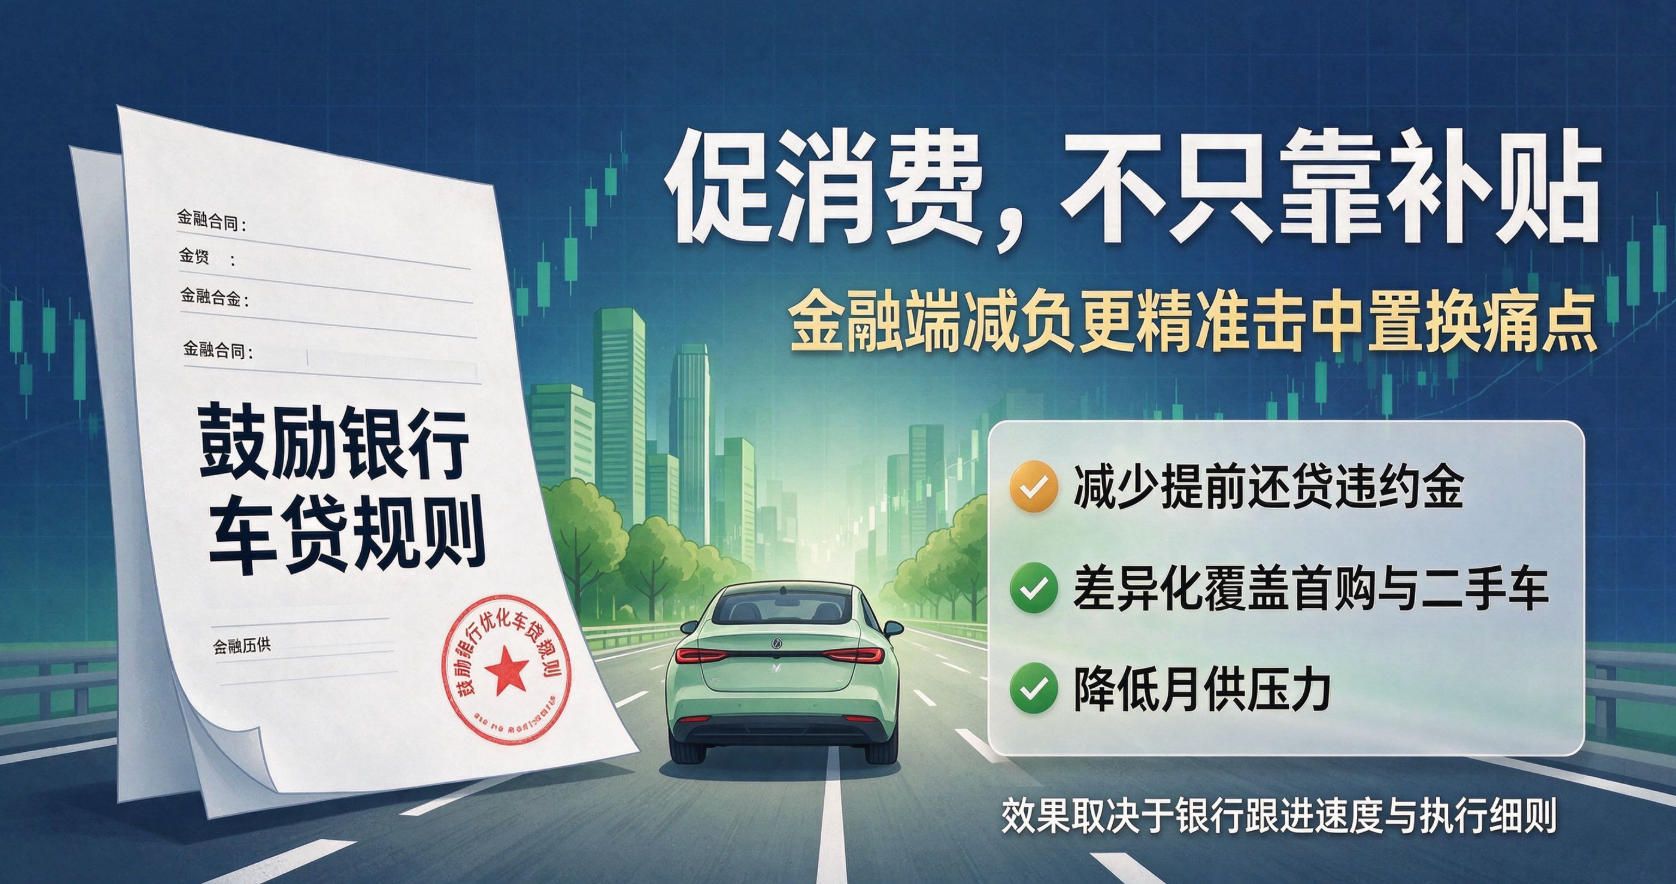
长远来看,新能源汽车市场已经从高速增长转向存量置换为主的阶段,单纯靠新车补贴边际效应越来越弱。北京这次把政策重心转向金融服务、打通置换环节,是城市刺激汽车消费的新方向。如果落地顺畅,既能拉动本地新能源销量,也能给其他城市提供参考:促汽车消费,除了给钱补贴,理顺金融规则、降低隐性成本,同样能释放消费潜力。


 状态
 点击完成分享
{{item.mainInfo.fromUserName?item.mainInfo.fromUserName:item.fromUserName}}
{{item.mainInfo.createTime?item.mainInfo.createTime:item.createTime}}
{{item.mainInfo.content?item.mainInfo.content:item.content}}