【车讯网 报道】乘联分会今日上午放出初步统计数据,国内 10 月新能源乘用车批发量预计达到 180 万台,同比上涨 12%,环比提升 8%;批发、零售两端渗透率同步刷新历史高点,国内新能源汽车大盘继续保持强劲向上的走势。
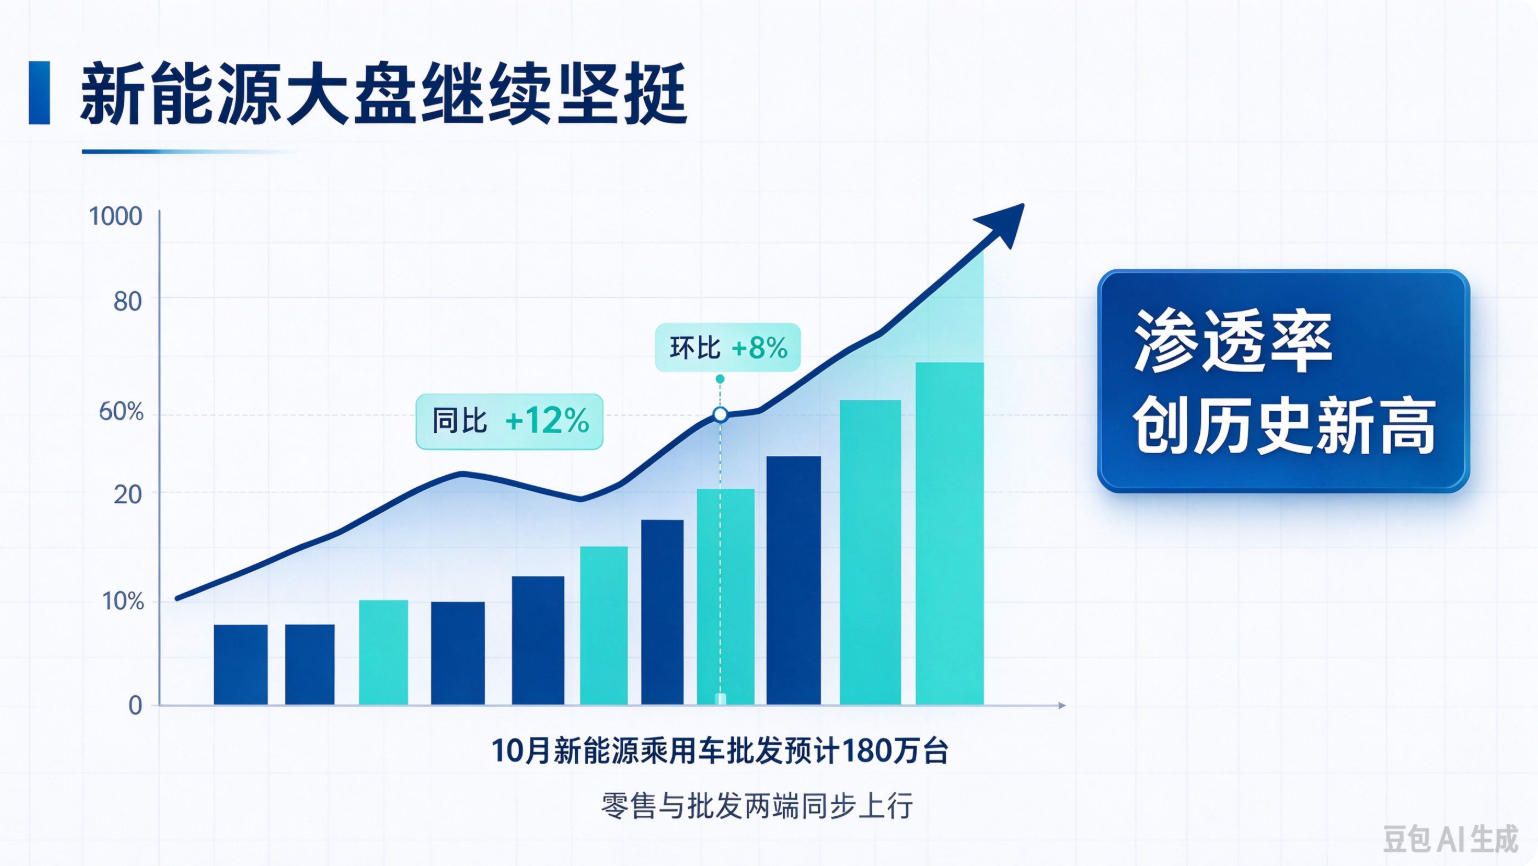
从数据表层来看,这份成绩单延续了国内新能源市场长期增长的主基调。在传统燃油车份额持续被挤压的大趋势里,新能源已经不再是可选赛道,而是拉动整个乘用车大盘的核心增长引擎。即便行业长期笼罩在价格战、产能过剩、利润变薄的讨论当中,终端需求依旧在稳步释放,足以证明电动化转型不是短期风口,而是已经落地的长期趋势。
不过亮眼的总量背后,行业内部的冷暖并不均衡,这也是本次数据最值得深度研究的地方。大盘向上,不等于所有玩家都能分到红利。一部分头部品牌依靠稳定的交付、成熟的智驾方案和完善的产品矩阵,持续抢占增量;与此同时,也有曾经热度很高的品牌出现销量大幅回落,即便接连放出优惠政策,也很难挽回下滑势头。简单来说,市场已经告别早年 “只要是新能源车就能卖出去” 的红利期,正式进入存量竞争、强者恒强的阶段。
在我看来,渗透率持续冲高,也意味着市场正在跨过一个关键分水岭。早期增量主要来自愿意尝鲜的先锋用户;而现在,大量普通家庭、置换用户开始主动选择新能源。这部分消费者不再单纯为 “电动概念” 买单,续航、充电便利性、整车品质、智能体验、售后保障,都会成为购车时的硬性标尺。这对车企提出更高要求:单纯靠低价走量的模式会越来越难,产品力、品牌口碑、全链路服务,缺一不可。
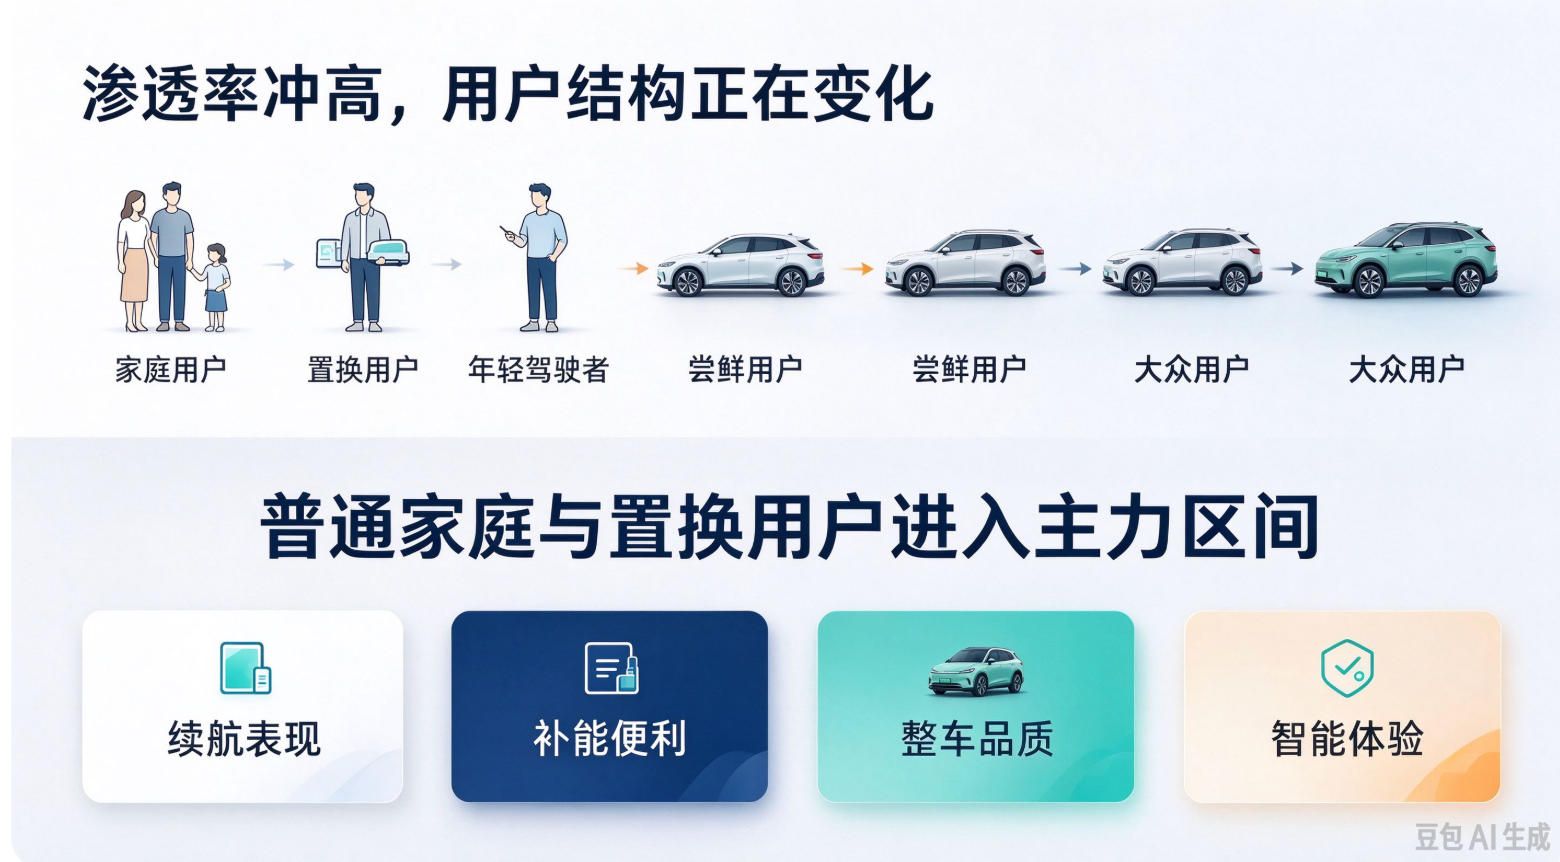
另外,环比正增长同样具备信号意义。金九之后,十月稳住向上节奏,打消了不少人对于旺季过后需求快速退潮的担忧。随着插混车型持续普及,它填补了很多用户对于补能焦虑的顾虑,成为拉动渗透率上行的重要力量;纯电阵营则依靠大平台、新一代电池、高阶智驾不断拓宽使用场景,两条路线共同托住大盘。
当然,高渗透率背后的隐忧同样不能忽视。随着渗透率来到新台阶,后续想要继续维持高速增长,难度会越来越大。增量会逐步收窄,市场竞争会进一步白热化,价格战的压力短期很难缓解,不少车企的盈利空间持续承压。接下来,行业比拼的不再只是短期销量数字,而是成本控制、技术迭代以及全球化布局的能力。
总体而言,10 月这份数据印证了国内新能源赛道的基本盘足够稳固。电动化的浪潮没有停下,但游戏规则已经改写。能够跟上用户需求变化、持续打磨产品的车企,会在渗透率不断走高的过程中持续收割市场;而缺乏核心竞争力、依赖短期促销的玩家,将在这一轮大浪淘沙当中面临更大压力。对于整个汽车行业来说,新高不是终点,而是一场更残酷淘汰赛的开端。


 状态
 点击完成分享
{{item.mainInfo.fromUserName?item.mainInfo.fromUserName:item.fromUserName}}
{{item.mainInfo.createTime?item.mainInfo.createTime:item.createTime}}
{{item.mainInfo.content?item.mainInfo.content:item.content}}