【车讯网 报道】前有欧洲混动出口限额,如今又有泰国电动车消费税新政。接连两道门槛落地,给国产混动汽车出海带来不小压力:欧洲用配额设上限,泰国用重税限制整车进口,单纯把国内造好的车海运外销这条路,已经越来越难走。泰国内阁于 11 月 3 日正式通过电动车消费税新政,2027 年 1 月起,无本地配套的纯进口纯电 BEV、增程 REEV 车型消费税统一上调至 35%。对比原有税率,纯电车从 10% 跳升至 35%,增程式车型由 15% 上调至 35%,税率大幅抬升。
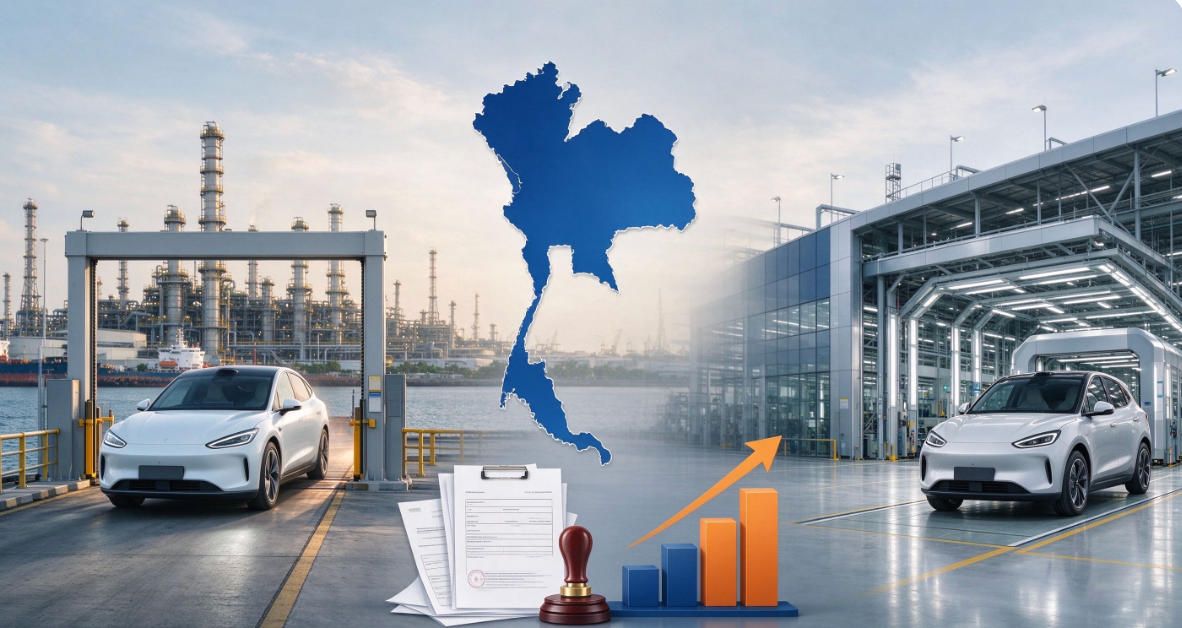
我们先来看看,泰国电动车消费税新政到底是什么目的?以及对国内车企的影响到底有多大?
一句话说明白:“你们不能只从我这里挣钱!要带动当地经济和市场才行”。这套税制不是一刀切,采用本地化率分档机制。已经在泰国落地建厂、本地零部件配套达标车型,依旧可以维持优惠低税率;已经提交投产计划、短期少量进口试水市场的车企适用中间税率;只有单纯整车进口、没有泰国本土生产布局的品牌,才会被征收最高 35% 消费税。政策核心目的,是把泰国打造成东南亚电动车制造与出口基地,而不是单纯的进口车消费市场,倒逼海外车企落地产能、培育本土零部件供应链、带动当地就业。
换算到终端价格,税率带来的成本冲击非常直观。一台折合人民币 20 万元的进口电动车,税改之后税费直接增加约 5 万元,终端售价涨幅非常明显,过去依靠国内整车发运、低价走量打进泰国市场的模式,利润空间会被直接击穿。
对于国内出海车企而言。“在当地建厂的毫无影响,没厂的等同于关闭了泰国市场的大门”。目前不受影响的有比亚迪、长安、广汽埃安等已经在泰国罗勇等工业园建成整车工厂、配套电池包产线的企业,基本不受最高税率影响,现有本地产能可以继续供货泰国以及东盟其他国家,反而会享受政策红利,巩固市场份额。而一部分还停留在 “国内造车、整车出口卖货” 阶段、尚未启动泰国建厂的品牌,压力陡增,留给它们落地项目的窗口期只剩两个月左右。就算是临时建厂,投入增加,而且也会被已建厂的几个品牌分割市场。
泰国作为东盟汽车产业核心国家,这次税制调整,也代表东南亚新能源市场的风向彻底转变。前几年东南亚新能源爆发期,很多车企靠着整车出口快速抢占市场,属于典型的贸易红利阶段;而现在,税收杠杆开始向本土制造倾斜,只卖车、不建厂的玩法很难前行了。叠加此前泰国 EV3.5 政策里 “进口和本地生产产能抵消规则”,本地化已经从加分项,变成入场必备门槛。
其实,无论是中欧限配额,还是泰国电动车消费新政,都不是针对中国品牌的限制。日系车企长期主导泰国传统汽车产业,本土配套根基深厚,同样希望遏制低价进口电车的冲击,这次政策出台,也有本土产业阵营诉求。但客观结果是,对习惯低价走量出海的国产新能源品牌,约束最强。
个人认为这套政策会带来几个明确变化
第一,东南亚市场的竞争逻辑切换:比拼的不再只是车本身的性价比,而是建厂速度、供应链本地化能力、右舵车型开发节奏。没有海外产能规划的品牌,要么加速推进泰国建厂,要么主动收缩泰国市场,把重心转移到其他贸易门槛更宽松的东南亚国家。
第二,车企出海预算分配会重构。原本用于整车海运、渠道投放的资金,会转向海外工厂、电池产线、本地零部件供应链,出海的前期投入门槛显著抬高,中小新能源品牌出海的难度加大,行业加速向头部集中。
第三,东盟内部的差异化竞争会加剧。马来西亚、印尼、越南等国家,后续大概率会参照泰国这套思路,陆续出台配套政策,用税收优惠吸引建厂、抬高纯进口车型成本。东南亚新能源市场,正式进入 “产能为王” 的时代。
短期看,整车出口红利消失,出海节奏被迫放缓;一句话总结:东南亚不再是低价电车的倾销地,想要留下来,就要把工厂、产业链一起带过去。
最后的最后:无论是限制还是增税新政,我觉得都只是一个开始。未来可能有越来越多的国家会采取相似的限制模式出现。正所谓全球经济不好的情况下,大家都不愿意只花不挣。那么,对于中国车企来说,也可以提前摸清方向,以后想布局出口这条路,就一定先考虑海外布局建厂+多元化动力形式产品布局。


 状态
 点击完成分享
{{item.mainInfo.fromUserName?item.mainInfo.fromUserName:item.fromUserName}}
{{item.mainInfo.createTime?item.mainInfo.createTime:item.createTime}}
{{item.mainInfo.content?item.mainInfo.content:item.content}}